Ubezpieczenie domu z fotowoltaiką i pompą ciepła: co obejmuje polisa
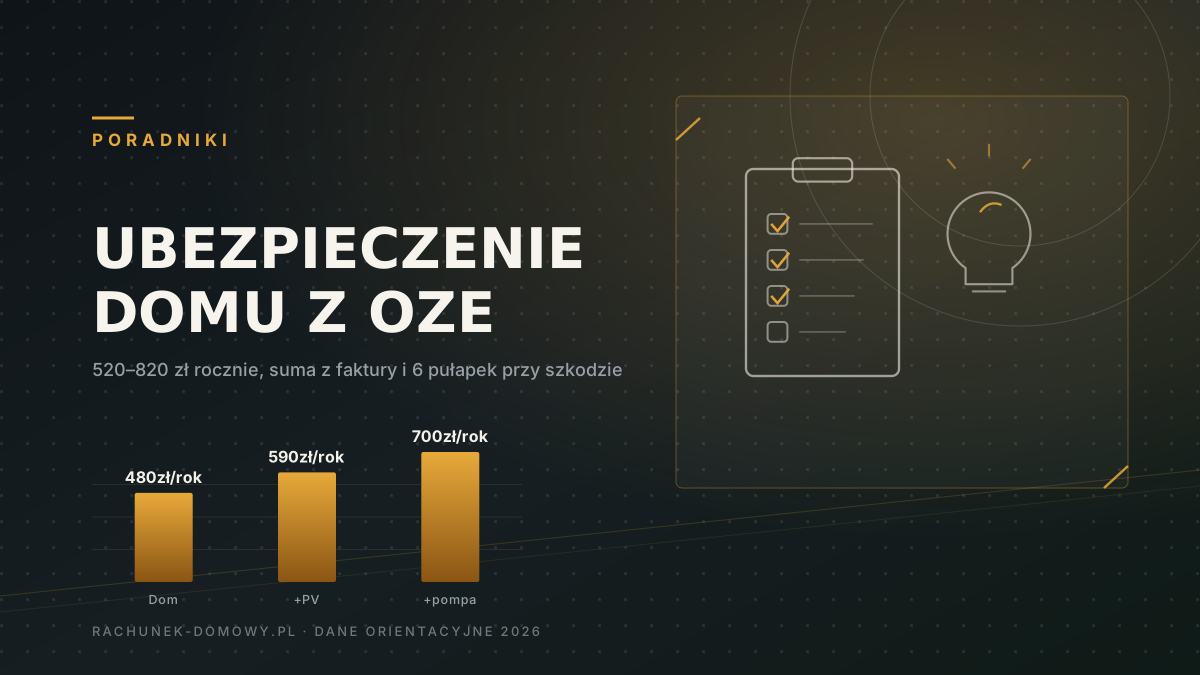
Polisa na dom z fotowoltaiką 10 kWp i pompą ciepła to dziś zwykle <b>520–820 zł rocznie</b>, czyli 60–220 zł więcej niż za sam budynek. Problem nie leży w składce, a w tym, co dzieje się po szkodzie: przepięcie po burzy, gradobicie i kradzież paneli to najczęstsze powody odmowy wypłaty, a w tle prawie zawsze siedzi ten sam błąd — instalacji nie ma w polisie albo suma ubezpieczenia jest o 20–40% za niska. Poniżej rozkładam polisę na części: co obejmuje standardowo, co wymaga dopłaty, jak policzyć sumę z faktury i sześć pułapek, po których odszkodowanie spada albo znika.
Ubezpieczenie domu jest w Polsce dobrowolne — obowiązkowe jest tylko dla budynków w gospodarstwie rolnym. To znaczy, że każdy zapis w polisie jest wynikiem umowy, a nie ustawy: zakres, suma, franszyza i wyłączenia zależą wyłącznie od tego, co podpisałeś w OWU. Dlatego dom z fotowoltaiką i pompą ciepła trzeba ubezpieczać inaczej niż dom z piecem na gaz: dochodzi mienie warte 100–150 tys. zł, które stoi na dachu i w ogrodzie, a nie w piwnicy, i które jest narażone na ryzyka, o których klasyczna polisa mieszkaniowa nawet nie wspomina.
Punkt wyjścia: ubezpieczyciel nie wie, że masz instalację, dopóki mu jej nie zgłosisz. Faktura za PV w szufladzie nie jest zgłoszeniem. Poniżej pokazuję, jak to zrobić porządnie, ile to kosztuje i gdzie ludzie tracą pieniądze — z konkretnymi kwotami i przykładami.
Co polisa obejmuje standardowo, a co trzeba dokupić
Typowa polisa domu jednorodzinnego chroni budynek i ruchomości domowe od ognia, uderzenia pioruna, huraganu, gradu, powodzi, zalania i kradzieży z włamaniem. Instalacja PV i pompa ciepła mieszczą się w tym zakresie tylko częściowo — i to jest pierwsze miejsce, w którym ludzie się przejeżdżają.
| Ryzyko | Standard w polisie domu | Czego wymaga |
|---|---|---|
| Pożar, wybuch, piorun w budynek | tak | — |
| Grad (panele, jednostka zewnętrzna) | zwykle tak | panele przechodzą test kulą lodu 25 mm, więc uszkodzenie musi być realne |
| Wiatr, huragan, upadek drzewa | tak, powyżej progu z OWU (często 15 m/s) | zgłoszenie z datą i dokumentacją pogodową |
| Zalanie, śnieg, lawina | tak | — |
| Przepięcie w instalacji (falownik, sterownik pompy, magazyn) | nie zawsze | klauzula „przepięcie” + sprawna ochrona przepięciowa (SPD typ 2) |
| Kradzież paneli, falownika, jednostki zewnętrznej | tylko ze śladami włamania | zabezpieczenia mechaniczne, wpisanie do sumy |
| Awaria, zużycie eksploatacyjne, degradacja | nie | klauzula „awaria” albo gwarancja producenta |
| Instalacja na gruncie, na garażu, na wiacie | zależy od OWU | osobny zapis — wolnostojąca konstrukcja bywa poza definicją „budynku” |
Zestawienie typowe dla polis mieszkaniowych na rynku 2026. Każdy punkt może wyglądać inaczej w twoim OWU — dlatego przed podpisaniem szukaj w dokumencie słów „instalacja fotowoltaiczna”, „pompa ciepła”, „przepięcie” i „franszyza”.
Dwie rzeczy warte podkreślenia. Po pierwsze: uderzenie pioruna w budynek to nie to samo co przepięcie w instalacji. Pierwsze jest w standardzie, drugie — czyli sytuacja, w której piorun uderza 300 m dalej i przez sieć wchodzi do falownika — wymaga osobnej klauzuli i sprawnej ochrony przepięciowej. Po drugie: panele na dachu są częścią budynku, panele na gruncie już nie — konstrukcja wolnostojąca bywa traktowana jak budowla, a nie mienie domowe, i bez wpisu do polisy nie ma za nią odszkodowania.
Suma ubezpieczenia: tu traci się najwięcej
Suma ubezpieczenia to kwota, na jaką wyceniłeś mienie w polisie. Jeżeli jest niższa od rzeczywistej wartości odtworzenia, ubezpieczyciel nie wypłaci „do wysokości sumy” — wypłaci proporcjonalnie mniej. Podstawa: art. 824¹ § 1 Kodeksu cywilnego, który mówi, że odszkodowanie wypłaca się w takiej proporcji, w jakiej suma ubezpieczenia pozostaje do rzeczywistej wartości przedmiotu ubezpieczenia. To się nazywa podubezpieczeniem i jest najczęstszą przyczyną „wypłacili tylko 70%”.
Przykład z życia: instalacja PV 10 kWp z montażem kosztowała 36 000 zł. W polisie widnieje suma 25 000 zł, bo taką wartość doradca wpisał przy przedłużaniu polisy trzy lata temu. Grad uszkadza 20 paneli, koszt wymiany z robocizną 12 000 zł. Ubezpieczyciel liczy proporcję 25 000 / 36 000 = 69% i wypłaca 8 300 zł zamiast 12 000 zł. Cztery tysiące złotych znikają przez jedną liczbę w polisie.
| Instalacja | Typowa wartość odtworzenia (2026) | Co wchodzi do sumy |
|---|---|---|
| PV 6 kWp | 21 000–29 000 zł | panele, falownik, konstrukcja, montaż, przyłączenie |
| PV 10 kWp | 32 000–45 000 zł | jak wyżej + ewentualny falownik hybrydowy |
| Magazyn energii 10 kWh | 22 000–32 000 zł | bateria, inwerter, montaż, zabezpieczenia |
| Pompa ciepła powietrzna 12 kW | 45 000–70 000 zł | jednostka, zasobnik CWU, bufor, instalacja, montaż |
| Kolektory słoneczne 6 m² | 12 000–18 000 zł | kolektory, zasobnik, orurowanie, montaż |
| Razem: dom 150 m² + PV 10 kWp + pompa + magazyn | 100 000–150 000 zł | tylko instalacje, bez budynku i wyposażenia |
Widełki rynkowe 2026 (brutto, z montażem) — ceny rosną i po 3–4 latach suma z polisy zwykle przestaje odpowiadać kosztowi odtworzenia. Wartości orientacyjne; wiążąca jest twoja faktura i wycena na dzień szkody.
Uwaga na drugą stronę medalu: zawyżona suma też jest błędem. Płacisz wtedy wyższą składkę za ochronę, której nigdy nie wykorzystasz, bo odszkodowanie i tak nie przekroczy realnej wartości mienia — a przy celowym zawyżeniu ubezpieczyciel może odmówić wypłaty. Suma ma być równa kosztowi odtworzenia, nie „trochę większa na wszelki wypadek”.
Jak policzyć sumę ubezpieczenia instalacji w czterech krokach
1. Weź fakturę brutto, nie ofertę. Faktura za PV 10 kWp z montażem: 36 000 zł. Oferta sprzed roku jest nieaktualna — liczy się koszt odtworzenia dziś.
2. Dodaj koszt odtworzenia, o którym faktura milczy. Demontaż uszkodzonych paneli, utylizacja, transport i ponowne przyłączenie to 8–15% wartości instalacji: 36 000 × 12% = 4 300 zł. Razem 40 300 zł.
3. Dorzuć wszystko, co wisi na dachu i przy ścianie. Magazyn 10 kWh (25 000 zł), wallbox (4 000–7 000 zł), licznik dwukierunkowy i zabezpieczenia (1 500–3 000 zł). Dla samej PV bez magazynu krok pomijasz.
4. Porównaj z polisą i zaokrąglij w górę. Jeśli w polisie jest 25 000 zł, a koszt odtworzenia 40 300 zł, masz 38% podubezpieczenia — każda szkoda będzie wypłacona w 62%. Podnieś sumę do 41 000 zł; dopłata składki to zwykle 0,15–0,25% sumy, czyli 60–100 zł rocznie.
Kontrola: ta sama suma dla pompy ciepła 12 kW: faktura 58 000 zł + 10% na odtworzenie = 64 000 zł. Jeśli polisa ma 45 000 zł, przy wymianie sprężarki za 14 000 zł dostaniesz 9 800 zł.
Ile dopłacasz: składka za dom z OZE
Ubezpieczyciele nie mają jednej stawki „za fotowoltaikę”. Najczęściej rozszerzają zakres mienia o instalację i podnoszą składkę o 0,15–0,35% jej sumy, albo traktują całość jako jedno mienie o większej wartości. W pakiecie z domem wychodzi taniej niż trzy osobne polisy — dlatego zawsze pytaj o wycenę łączną, a nie o dopłatę „za PV”.
| Zakres | Suma ubezpieczenia | Składka roczna |
|---|---|---|
| Dom 150 m², murowany, dach, wyposażenie | 550 000–650 000 zł | 380–600 zł |
| + PV 10 kWp | + 32 000–45 000 zł | + 60–140 zł |
| + Pompa ciepła 12 kW z CWU | + 45 000–70 000 zł | + 60–160 zł |
| + Magazyn energii 10 kWh | + 22 000–32 000 zł | + 50–110 zł |
| Razem pakiet (dom + PV + pompa, bez magazynu) | 630 000–765 000 zł | 520–820 zł |
Widełki orientacyjne dla domu 150 m² poza strefą powodziową, 2026. Składka zależy od regionu, historii szkód, wieku budynku i sumy. Przy pakiecie ubezpieczyciele dają 10–20% zniżki względem sumy pojedynczych rozszerzeń — dlatego suma pozycji w tabeli może być wyższa niż realna składka pakietu.
Do tego dochodzi franszyza, czyli kwota, poniżej której szkody nie zgłaszasz, bo i tak nic nie dostaniesz. Typowo 200–1 000 zł na zdarzenie, przy instalacjach często 500 zł. To ma znaczenie: przepięcie, które uszkodziło jedną płytkę falownika, kosztuje 600–900 zł — przy franszyzie 500 zł dostaniesz 100–400 zł, a stracisz dwa dni na dokumenty. Franszyza 200 zł podnosi składkę o 10–20%, ale przy instalacji z elektroniką zwykle się opłaca.
Sześć pułapek, po których szkoda nie zostaje wypłacona
- Instalacja nie została zgłoszona. Podpisujesz polisę na dom, montujesz PV pół roku później i zapominasz zadzwonić. Po szkodzie ubezpieczyciel odpowiada za budynek, ale nie za instalację, bo nie była przedmiotem umowy. Zgłoszenie rozbudowy zwykle trzeba zrobić w ciągu 7–30 dni od odbioru — termin jest w OWU, nie w pamięci.
- Suma z ogłoszenia, nie z faktury. „PV 10 kWp to jakieś 30 tysięcy” — a twoja faktura opiewa na 42 000 zł, bo doszła hybryda, magazyn i wymiana rozdzielnicy. Efekt: 30–40% podubezpieczenia i odszkodowanie cięte proporcjonalnie przy każdej szkodzie, nie tylko tej dużej.
- Przepięcie bez ochrony przepięciowej. To najczęstsza odmowa w instalacjach PV. Ubezpieczyciel pisze: „brak zabezpieczeń przed przepięciem, o których mowa w dokumentacji i normach”. Ochrona SPD typ 2 w rozdzielnicy to 300–1 200 zł z montażem — i warunek wypłaty za falownik wart 6 000–12 000 zł.
- Brak dokumentacji i przeglądów. Część OWU wymaga protokołu odbioru, pomiarów instalacji elektrycznej i przeglądu co 3–5 lat. Nie masz papieru? Ubezpieczyciel ma podstawę, żeby uznać, że instalacja nie była utrzymywana należycie. Komplet dokumentów po montażu to nie biurokracja, a warunek polisy.
- Kradzież bez śladów włamania. Panele zdjęte z dachu w nocy, bez wyważonych drzwi i bez alarmu — dla ubezpieczyciela to często „kradzież zwykła”, której polisa domu nie obejmuje. Potrzebne są zabezpieczenia (śruby antykradzieżowe, alarm, monitoring) i wpisana do polisy klauzula kradzieży z włamaniem obejmująca elementy na zewnątrz.
- Instalacja na gruncie poza zakresem. Panele na konstrukcji w ogrodzie nie są „budynkiem” — bywają budowlą, a mienie na gruncie wymaga osobnego zapisu. To samo dotyczy instalacji na garażu wolnostojącym i na wiacie. Bez wpisu: po wichurze, która przewróciła konstrukcję, nie ma za co kupić nowej.
Do listy warto dopisać jeszcze jedną rzecz, która nie jest pułapką, a matematyką: polisa nie pokrywa systematycznego starzenia. Falownik po 10 latach pracy, którego sprawność spadła o 8%, to nie szkoda, a eksploatacja. Na to odpowiada gwarancja producenta (5–12 lat na falownik, 12–25 lat na panele), a nie ubezpieczyciel. Sprawdzaj, czy gwarancja jest przenoszona na kolejnego właściciela domu — przy sprzedaży to argument w cenie.
Montaż i pierwszy rok: kto płaci przed odbiorem
Przez cały czas montażu instalacja nie jest jeszcze twoja w rozumieniu polisy — jest placem budowy. Odpowiedzialność za szkody (uszkodzenie dachu, zalanie, upadek panelu na samochód) leży wtedy po stronie wykonawcy: jego ubezpieczenie OC działalności i polisa budowlano-montażowa (CAR). Poproś o kopię obu przed pierwszym dniem pracy, a nie po awarii. W praktyce 20–30% mniejszych firm ma OC na 100–200 tys. zł, co przy domu z instalacją bywa za mało — kwota powinna być porównywalna z wartością prac.
Po odbiorze instalacja wchodzi do twojej polisy. Trzy dokumenty, które wtedy warto zachować w jednym miejscu: protokół odbioru z pomiarami, faktura z wyszczególnieniem urządzeń i numerów seryjnych oraz karta gwarancyjna falownika i pompy. Bez numerów seryjnych ubezpieczyciel nie zidentyfikuje skradzionego urządzenia, a bez protokołu pomiarów trudno udowodnić, że instalacja działała przed szkodą. Jak skompletować ten pakiet, rozkładam w tekście o odbiorze instalacji PV.
Po szkodzie: sześć kroków, które decydują o wypłacie
- Zabezpiecz to, co zostało. Wyłącz falownik i pompę, jeśli istnieje ryzyko dalszego uszkodzenia, przykryj zerwane panele. Ubezpieczyciel może obniżyć odszkodowanie, jeśli nie zapobiegłeś zwiększeniu szkody (art. 826 § 1 k.c.).
- Zrób zdjęcia i nagraj wideo. Uszkodzenia z bliska, z daleka, tabliczki znamionowe, numer seryjny, stan licznika. Zdjęcia z datą w metadanych są lepsze niż opis „panele wyglądają na uszkodzone”.
- Zgłoś szkodę w terminie z OWU. Zwykle 3–7 dni od zdarzenia, przy szkodach z wiatru i gradu — natychmiast. Zgłoszenie telefoniczne potwierdź mailem, żeby mieć datę.
- Nie podpisuj kosztorysu bez sprawdzenia. Rzeczoznawca wycenia według cen rynkowych; jeśli proponuje 8 000 zł za wymianę 12 paneli, poproś o własną wycenę od instalatora. Różnice 20–40% na tym etapie są normalne.
- Zbierz trzy dokumenty. Faktura zakupu instalacji, protokół odbioru z pomiarami i kosztorys/naprawa od wykonawcy. To trzon wniosku — reszta to formalność.
- Nie zgadzaj się od razu na pierwszą propozycję. Odpowiedź na reklamację ubezpieczyciel ma obowiązek dać w 30 dni. Jeśli kwota nie pokrywa naprawy, złóż odwołanie z własnym kosztorysem — w praktyce 30–40% odwołań kończy się podwyższeniem wypłaty.
Na koniec rzecz, o której mówi się najrzadziej: polisa nie zastępuje serwisu. Zapchany wymiennik, zabrudzone panele i skorodowane połączenia to nie szkoda losowa, a zaniedbanie. Przegląd pompy ciepła za 300–700 zł rocznie i mycie paneli co 1–2 lata (200–500 zł) obniżają ryzyko awarii i jednocześnie spełniają warunki OWU. Jak wygląda harmonogram, pokazuję w tekście o serwisie pompy ciepła, a ceny typowych napraw — w artykule o awariach fotowoltaiki.
Składki, sumy i koszty podane orientacyjnie (rynek 2026, brutto) — zależą od regionu, OWU, historii szkód i wartości mienia. Wiążąca jest treść polisy i OWU twojego ubezpieczyciela, a nie ten tekst. Nie jesteśmy ubezpieczycielem, brokerem ani instalatorem; przed podpisaniem polisy porównaj OWU i potwierdź na piśmie, że instalacja PV, magazyn i pompa ciepła są objęte ochroną wraz z sumami.
Najczęstsze pytania
Czy fotowoltaika jest ubezpieczona w polisie domu?
Tylko wtedy, gdy została zgłoszona i wpisana do sumy ubezpieczenia. Standardowa polisa obejmuje budynek i ruchomości domowe, a instalacja na dachu bywa różnie kwalifikowana — raz jako część budynku, raz jako odrębne mienie. Najbezpieczniej: zgłosić rozbudowę w ciągu 7–30 dni od odbioru, wpisać sumę z faktury (32 000–45 000 zł dla 10 kWp) i dostać pisemne potwierdzenie zakresu. Dopłata to zwykle 60–140 zł rocznie.
Czy ubezpieczenie pokrywa przepięcie po burzy?
Zwykle nie w standardzie — potrzebna jest klauzula „przepięcie” i sprawna ochrona przepięciowa (SPD typ 2, 300–1 200 zł z montażem). Bez zabezpieczeń ubezpieczyciel odmawia, wskazując na zaniedbanie obowiązków z OWU. Uszkodzenie falownika po przepięciu to koszt 6 000–12 000 zł, czyli wielokrotność ceny zabezpieczenia i dopłaty do polisy.
Ile kosztuje ubezpieczenie pompy ciepła?
Przy sumie 45 000–70 000 zł dopłata do polisy domu to 60–160 zł rocznie, a w pakiecie z PV bywa, że mieści się w jednej sumie mienia bez odrębnej pozycji. Odrębna polisa na samo urządzenie zwykle nie ma sensu — droższa i z węższym zakresem. Ważniejsze od ceny jest to, czy OWU obejmuje przepięcie, zalanie i kradzież jednostki zewnętrznej.
Czytaj dalej
 Fotowoltaika
Co się psuje w fotowoltaice: koszt naprawy falownika i paneli
Falownik, panele, złącza MC4 i przepięcia — co zawodzi pierwsze i ile to kosztuje. Do tego, co musi być w protokole odbioru, żeby reklamacja nie utknęła.
 Magazyny energii
Magazyn energii w garażu: temperatura, wentylacja i przepisy
Cztery typy garażu, temperatura ładowania 0–45°C i straty pojemności zimą. Do tego dokumenty i roboty, które trzeba doliczyć do ceny samej baterii.
 Poradniki
Temperatura w domu: ile naprawdę oszczędza każdy stopień mniej
Jeden stopień mniej to 5–8% mniej ciepła, ale nie zawsze tyle samo złotych. Tabela temperatur dla pokoi, przeliczenie dla 150 m² i sześć pułapek.