Czym sfinansować OZE w firmie: dotacja, pożyczka czy leasing
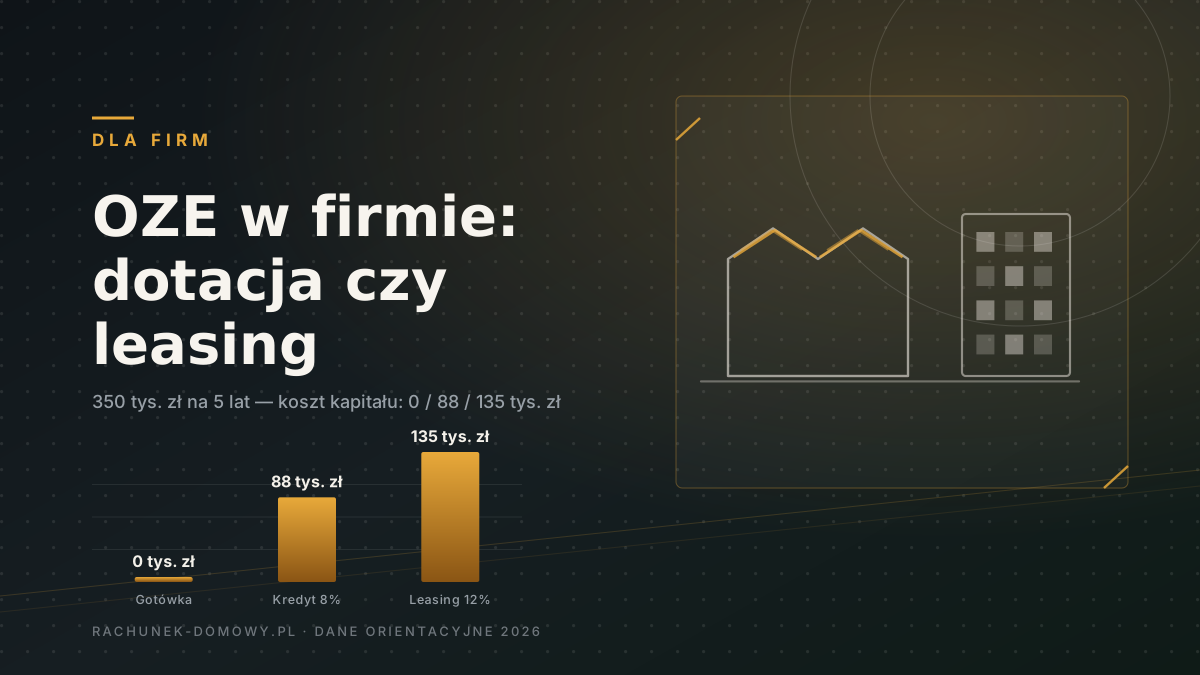
Firma nie kupuje instalacji za cenę z oferty — kupuje przepływ pieniędzy na 10–15 lat. Przy fotowoltaice 100 kWp za 350 tys. zł sam sposób zapłaty decyduje o tym, czy projekt zwróci się w szóstym roku, czy w dziewiątym: koszt kapitału to 0 zł przy gotówce, ok. 88 tys. zł przy kredycie 8% i 110–135 tys. zł przy leasingu. Rozkładamy cztery źródła finansowania na liczby i pokazujemy, co wolno łączyć.
W firmie decyzja „kupujemy instalację” prawie nigdy nie jest decyzją o zakupie. Jest decyzją o tym, z czego zapłacimy i kiedy odzyskamy pieniądze. Dwie firmy kupujące identyczną fotowoltaikę 100 kWp za te same 350 tys. zł mogą mieć zupełnie inne wyniki: jedna odda gotówkę w trzecim roku, druga w ósmym — bo pierwsza dostała dotację i dobrała kredyt, a druga wzięła leasing na pięć lat bez sprawdzenia, kto jest właścicielem instalacji.
Poniższe liczby są orientacyjne (rynek 2026) i służą do policzenia własnego wariantu. Nie jesteśmy instalatorem, bankiem ani doradcą podatkowym — stawki, prowizje i warunki programów trzeba potwierdzić w aktualnym naborze, w ofercie banku i w księgowości.
Cztery źródła pieniędzy — i jedna wspólna pułapka
| Źródło | Wkład własny | Koszt kapitału (350 tys., 5 lat) | Główne ograniczenie |
|---|---|---|---|
| Gotówka | 350 tys. zł | 0 zł, ale pieniądze znikają z konta | Zamraża kapitał obrotowy; przy gorszym kwartale brakuje na pensje |
| Kredyt inwestycyjny | 0–30% | 54–123 tys. zł przy 5–11% | Zabezpieczenie, historia kredytowa, czas decyzji 3–8 tygodni |
| Leasing | 0–10% | 110–135 tys. zł przy 10–12% | Instalacja należy do finansującego; dotacja i gwarancja to osobny temat |
| Dotacja + pożyczka preferencyjna | 20–60% | 21–55 tys. zł przy 2–5% | Wniosek przed wydatkiem, refundacja po realizacji, nabór może się zamknąć |
Wspólna pułapka jest zawsze ta sama: kalkulacja zwrotu robiona na cenie netto z oferty. Jeśli w rubryce „inwestycja” masz 350 tys. zł, a przez pięć lat płacisz jeszcze 88 tys. zł odsetek, to realny koszt projektu to 438 tys. zł, a nie 350 tys. Zwrot liczony od 350 tys. jest po prostu nieprawdziwy — i to jest pierwsza rzecz, którą warto poprawić w każdym biznesplanie.
Dotacja: najtańsze pieniądze, najdłuższa droga
Dotacja jest najtańszym źródłem, jakie realnie istnieje — ale działa na zasadzie refundacji. Najpierw ponosisz cały wydatek, potem rozliczasz go i czekasz na przelew. Dla firmy z wolnymi 350 tys. zł to doskonała opcja; dla firmy, która i tak musiałaby pożyczać, oznacza kredyt pomostowy, a więc dodatkowy koszt.
- Koszty kwalifikowane to nie cała faktura. Program zwykle pokrywa 20–50% kosztów kwalifikowanych (stawka zależy od naboru, regionu i rodzaju instalacji), a poza zakresem zostają: rozbudowa przyłącza, roboty budowlane, fundamenty, część osprzętu i dokumentacji.
- Wniosek przed wydatkiem. Zakup, a nawet podpisanie umowy z wykonawcą przed złożeniem wniosku, w większości programów przekreśla kwalifikowalność. Najpierw wniosek i umowa o dofinansowanie, potem zamówienie.
- Nabór kończy się w dni, nie w miesiące. Alokacja wyczerpuje się szybko, a próg wejścia bywa wysoki. Warto mieć gotową dokumentację, zanim nabór się otworzy.
- Beneficjentem musi być właściciel. Jeśli instalacja stoi na cudzym dachu albo należy do leasingodawcy, wniosek składa właściciel — albo program w ogóle nie przewiduje takiej sytuacji.
Dokładna kwota zależy od konkretnego programu i naboru, a regulaminy zmieniają się co kilka miesięcy. Nie podajemy „kwoty z reklamy” jako pewnej — sprawdź aktualny nabór i koszty kwalifikowane w swoim województwie, zanim wpiszesz dotację do biznesplanu.
Kredyt inwestycyjny: licz koszt kapitału, nie ratę
Rata jest wygodna, bo mieści się w miesięcznym budżecie. Ale decyzję podejmuje się na podstawie całkowitego kosztu kapitału, a nie wysokości raty. Przy 350 tys. zł na pięć lat różnica między 5% i 11% to prawie 70 tys. zł — tyle, ile kosztuje druga, mniejsza instalacja na drugim budynku.
Wzór: rata annuitetowa = kwota × [r × (1+r)n] / [(1+r)n − 1], gdzie r to stopa roczna, n to liczba lat.
Krok 1. Kwota: 350 tys. zł, okres 5 lat, oprocentowanie 8%.
Krok 2. Rata roczna: 87,7 tys. zł (miesięcznie ok. 7,3 tys. zł).
Krok 3. Suma odsetek: 438,3 − 350 = 88,3 tys. zł.
Krok 4. Roczna oszczędność z instalacji: ok. 60 tys. zł netto. Rata 87,7 tys. > 60 tys., więc przez pięć lat dokładasz ok. 28 tys. zł rocznie, a oszczędzasz dopiero po spłacie.
| Oprocentowanie | Rata roczna | Koszt kapitału (5 lat) |
|---|---|---|
| 5% | 80,8 tys. zł | 54,2 tys. zł |
| 8% | 87,7 tys. zł | 88,3 tys. zł |
| 11% | 94,7 tys. zł | 123,5 tys. zł |
Dwie rzeczy warte sprawdzenia w ofercie: prowizja za udzielenie (0,5–2%, czyli 1,75–7 tys. zł) i okres karencji. Karencja w spłacie kapitału na 6–12 miesięcy bywa warta więcej niż 0,3 pkt proc. niższe oprocentowanie, bo pozwala domknąć odbiory i pierwsze rozliczenie z Operatorem, zanim pojawi się pierwsza rata.
Pożyczka preferencyjna: tańsza, ale z warunkami
Pożyczki z programów publicznych i funduszy regionalnych są oprocentowane wyraźnie poniżej rynku — stawki zależą od programu i naboru, ale spotyka się 2–5% w skali roku, czasem z możliwością częściowego umorzenia po spełnieniu warunków. Przy 350 tys. zł na pięć lat różnica jest konkretna: 2% to ok. 21 tys. zł kosztu, 5% — ok. 54 tys. zł. Dla porównania kredyt komercyjny przy 8% to 88 tys. zł.
Warunki, które trzeba spełnić, są jednak twardsze niż w banku: status MŚP, siedziba lub inwestycja w określonym regionie, wkład własny (zwykle 10–30%), przeznaczenie zgodne z regulaminem, brak zaległości podatkowych i ZUS. Dochodzi procedura: wniosek przez bank współpracujący albo portal programu, ocena, umowa, a dopiero potem wypłata — cały proces potrafi zająć 2–4 miesiące. Jeśli montaż ma się zacząć w przyszłym tygodniu, ta ścieżka jest za wolna.
Leasing: rata w koszty, ale właściciel to finansujący
Leasing wygrywa tam, gdzie firma nie chce angażować gotówki, a bank wymaga zabezpieczeń, których nie ma. Wygrywa też szybkością: decyzja w kilka dni, minimalna dokumentacja. Płaci się za to wyższym kosztem kapitału.
Krok 1. Wartość przedmiotu: 350 tys. zł netto, okres 5 lat (60 rat), stopa efektywna 12%.
Krok 2. Rata roczna: 97,1 tys. zł, czyli 8,1 tys. zł miesięcznie.
Krok 3. Suma opłat: 485,5 tys. zł, koszt finansowania 135,5 tys. zł.
Krok 4. Do tego wykup: zwykle 1–10% wartości (3,5–35 tys. zł) i opłata wstępna 0–10%.
Ale najważniejsze jest to, czego leasing nie zmienia: właścicielem instalacji jest finansujący, a firma tylko z niej korzysta. Z tego wynikają trzy konsekwencje, które trzeba rozstrzygnąć przed podpisaniem umowy z wykonawcą:
- Kto składa wniosek o dotację. Zwykle właściciel, czyli finansujący — a on nie ma w tym interesu. Jeśli liczysz na dopłatę, leasing może ją wykluczyć.
- Gwarancja i cesja praw. Bez klauzuli o cesji praw z gwarancji 15 lat gwarancji na moduły zostaje po stronie podmiotu, który nie jest już stroną umowy.
- Co jest przedmiotem leasingu. Moduły, falownik i okablowanie mieszczą się w typowym leasingu maszyn; fundamenty, konstrukcja wsporcza i prace budowlane — nie zawsze. Część kosztów trzeba wtedy sfinansować osobno.
Rata leasingowa jest kosztem podatkowym, więc różnica w podatku częściowo wyrównuje wyższy koszt kapitału. To jednak księgowość, nie ten tekst — poproś o policzenie dwóch wariantów (leasing i kredyt) na jednym arkuszu, z uwzględnieniem CIT, amortyzacji i momentu odliczenia VAT.
Jak policzyć wariant, który wygrywa
Nie istnieje jedna najlepsza forma. Istnieje taka, która przy Twoim profilu daje dodatni przepływ pieniędzy najwcześniej. Pięć kroków, w tej kolejności:
Krok 1. Policz realną oszczędność roczną, nie produkcję. Instalacja 100 kWp daje ok. 100 MWh rocznie, z czego 80–90% zużyjesz na miejscu, resztę oddasz — przy cenie 0,65–0,85 zł/kWh netto daje to 55–70 tys. zł rocznie. Do policzenia własnego profilu użyj tekstu o fotowoltaice w firmie.
Krok 2. Odejmij koszty stałe: serwis (1–2% wartości rocznie), ubezpieczenie, monitoring, po 12–15 latach wymiana falownika. W przykładzie: 60 − 5 = 55 tys. zł netto rocznie.
Krok 3. Sprawdź, ile kosztów kwalifikowanych obejmuje dotacja. Przy 40% z 350 tys. zostaje luka 210 tys. zł. Stawka zależy od naboru — sprawdź regulamin, zanim wpiszesz ją do arkusza.
Krok 4. Dobierz finansowanie luki. Kredyt 210 tys. na 5 lat przy 8%: rata 52,6 tys. zł rocznie.
Krok 5. Porównaj przepływ: 55 tys. oszczędności − 52,6 tys. raty = +2,4 tys. zł w pierwszym roku, a od szóstego roku +55 tys. zł rocznie. Ten sam projekt bez dotacji i z kredytem 350 tys. daje −32,7 tys. zł rocznie przez pięć lat.
| Wariant | Gotówka na start | Roczny przepływ, lata 1–5 | Od roku 6 | Kiedy zwrot |
|---|---|---|---|---|
| Gotówka, bez dotacji | 350 tys. zł | +55 tys. zł | +55 tys. zł | ok. 6,4 roku |
| Kredyt 8%, bez dotacji | 0 | −33 tys. zł | +55 tys. zł | ok. 8 lat |
| Leasing 12%, bez dotacji | 0 | −42 tys. zł | +50 tys. zł | ok. 9 lat |
| Dotacja 40% + kredyt 8% | 0 | +2 tys. zł | +55 tys. zł | od pierwszego roku na plusie |
Wniosek z tabeli jest niewygodny dla sprzedawców: najgorszy wariant to kredyt lub leasing bez dotacji, bo inwestycja przez pięć lat zjada gotówkę, zamiast ją dawać. Jeśli dotacja jest niedostępna, uczciwa alternatywa to mniejsza instalacja za gotówkę — nie większa na kredyt.
Siedem pułapek, które kosztują najwięcej
- Wydatek przed wnioskiem. Faktura z datą wcześniejszą niż złożenie wniosku to najczęstsza przyczyna odrzucenia. Dotyczy też zaliczki i podpisanej umowy z wykonawcą.
- Dotacja liczona od całej faktury. Program pokrywa koszty kwalifikowane, a nie fakturę. Przy 350 tys. zł „40% dotacji” może realnie oznaczać 100–120 tys. zł.
- Brak kosztu kapitału w kalkulacji zwrotu. Zwrot liczony od ceny netto, przy płatności rozłożonej na raty, jest zaniżony o 25–40%.
- Leasing podpisany przed sprawdzeniem dotacji. Zmiana formy finansowania po złożeniu wniosku zwykle oznacza odrzucenie albo konieczność zwrotu.
- Umowa z wykonawcą bez warunku finansowania. Jeśli kredyt nie przejdzie, firma zostaje z zobowiązaniem i karą umowną. Warunek zawieszający i harmonogram płatności opisujemy w tekście o 7 klauzulach umowy z wykonawcą PV.
- Dotacja jako przychód. Sposób rozliczenia dopłaty w CIT i VAT zależy od programu i konstrukcji umowy. Nie zakładaj, że „dotacja jest zawsze wolna” — zapytaj księgową przed wnioskiem.
- Alokacja wyczerpana w trakcie procedury. Wniosek złożony w ostatnim dniu naboru często nie łapie się na środki. Składaj wcześnie i miej komplet dokumentów gotowy wcześniej.
Co przygotować przed wnioskiem i rozmową z bankiem
- 12 faktur za energię z rozbiciem na pozycje stałe i zmienne oraz umowę dystrybucyjną z mocą umówioną.
- Profil zużycia 15-minutowy z 90 dni — bez niego nie policzysz autokonsumpcji, a bez autokonsumpcji nie policzysz oszczędności.
- Kosztorys ofertowy z podziałem na koszty kwalifikowane i pozostałe (przyłącze, fundamenty, roboty budowlane).
- Sprawozdania finansowe za 2–3 lata, zaświadczenia o niezaleganiu z ZUS i US, numer rachunku do wypłaty.
- Harmonogram: kiedy wniosek, kiedy umowa, kiedy montaż, kiedy odbiór i rozliczenie. Realistycznie: 1–2 miesiące na wniosek, 2–4 miesiące na procedurę pożyczki.
- Wariant awaryjny: co robisz, jeśli dotacja nie wejdzie. Najczęściej to mniejsza instalacja za gotówkę albo odłożenie inwestycji o kwartał.
Kolejność ma znaczenie: najpierw policz zużycie i moc, potem finansowanie, na końcu wybierz wykonawcę. Odwrotna kolejność — podpisana umowa i szukanie pieniędzy „na już” — to najdroższy scenariusz, bo negocjujesz z pozycji przymusu. Punktem wyjścia są zawsze dwie liczby: ile prądu zużywa zakład i kiedy PV się zwraca oraz ile płacisz za moc przyłącza. Jeśli po PV planujesz baterię, przeczytaj najpierw analizę magazynu energii w firmie — bo bateria zmienia całą kalkulację strumieni.
Nie jesteśmy instalatorem, bankiem, funduszem ani doradcą podatkowym. Kwoty, oprocentowania i koszty podane są orientacyjnie (rynek 2026) i zależą od oferty instytucji finansowej, profilu firmy oraz warunków konkretnego naboru. Kwoty i zasady programów dopłat zmieniają się przy każdym naborze — przed decyzją sprawdź aktualny regulamin, a sposób rozliczenia podatkowego skonsultuj z księgową.
Najczęstsze pytania
Czy można połączyć dotację z leasingiem?
W większości programów nie. Beneficjentem musi być właściciel instalacji, a przy leasingu jest nim finansujący, więc wniosek składa podmiot, który nie ma z tego korzyści. Część programów dopuszcza leasing z cesją praw, ale trzeba to sprawdzić w regulaminie naboru przed podpisaniem umowy — zmiana formy finansowania po złożeniu wniosku zwykle kończy się odrzuceniem albo zwrotem dopłaty.
Co jest tańsze: kredyt 8% czy leasing 12%?
W samym koszcie kapitału kredyt: przy 350 tys. zł na 5 lat to 88 tys. zł odsetek wobec 135 tys. zł opłat leasingowych. Leasing nadrabia szybkością decyzji, brakiem zabezpieczeń i tym, że rata jest kosztem podatkowym — różnica w CIT i VAT może oddać część tej przewagi. Policz oba warianty na jednym arkuszu z księgową, zamiast porównywać same raty.
Ile gotówki trzeba mieć, jeśli dotacja pokrywa 40%?
Całą kwotę z faktury — dotacja jest refundowana po realizacji i rozliczeniu. Przy instalacji 350 tys. zł wykladasz 350 tys., a 140 tys. wraca po kilku miesiącach. Dlatego realne warianty to dotacja plus kredyt pomostowy albo dotacja plus własne środki; firma bez zapasu gotówki zwykle wybiera kredyt pomostowy i musi doliczyć jego koszt do kalkulacji.
Czytaj dalej
 Dla firm
Magazyn energii w firmie: ile oszczędza na szczycie i na arbitrażu
Trzy strumienie: zdjęty szczyt, różnica cen i gotowość do redukcji. Ile wnoszą przy baterii 100 kW/215 kWh i po ilu latach inwestycja wraca.
 Dla firm
Moc przyłącza w firmie: za co płacisz co miesiąc i jak zmniejszyć ten koszt
Trzy różne moce, stałe opłaty w zł/kW i przekroczenie, które kosztuje najwięcej. Metoda policzenia własnego kosztu mocy i lista decyzji przed rozmową z OSD.
 Dofinansowania
 2026: ile realnie dostaniesz na pompę ciepła i fotowoltaikę
Trzy źródła pieniędzy, jedna inwestycja. Pokazujemy, jak je policzyć razem i gdzie najczęściej ludzie tracą kilka tysięcy złotych.