Dotacja a kredyt na termomodernizację: ile kosztuje czekanie na zwrot
W większości programów dotacja to zwrot po fakturach i rozliczeniu, a nie pieniądze przed montażem. To znaczy, że całą kwotę musisz najpierw wyłożyć — z oszczędności albo z kredytu. Policzmy, ile kosztuje ta luka i kiedy kredyt naprawdę się opłaca.
Najczęstsze rozczarowanie w programach dopłat nie dotyczy kwoty, a kolejności. Ludzie podpisują umowę z instalatorem, bo „przecież mamy dotację”, a potem okazuje się, że pieniądze przyjdą dopiero po zapłaceniu wszystkich faktur i złożeniu wniosku o płatność. W tym momencie trzeba mieć na koncie kilkadziesiąt tysięcy złotych albo kredyt.
Ten tekst jest o tym drugim wariancie: ile kosztuje finansowanie luki między twoją zapłatą a zwrotem z programu, kiedy kredyt pomostowy wygrywa z czekaniem i czego bank nie uzna za wkład własny. Wszystkie kwoty w przykładach są umowne, a stawki programów — sprawdź aktualny nabór, bo zmieniają się co kilka miesięcy.
Dotacja to zwrot, nie zaliczka — trzy formy wypłaty
Zanim policzysz odsetki, ustal, w jakiej formie program w ogóle płaci. Regulaminy używają trzech różnych słów, a każde oznacza inny moment, w którym pieniądze trafiają na konto.
| Forma | Kiedy dostajesz pieniądze | Co to znaczy dla ciebie |
|---|---|---|
| Refundacja (najczęstsza) | po realizacji i rozliczeniu — po fakturach, protokole i wniosku o płatność | całą kwotę wykładasz z góry; zwrot przychodzi tygodnie lub miesiące po montażu |
| Prefinansowanie | część lub całość przed realizacją, na podstawie podpisanej umowy | luka jest mniejsza, ale środki bywają wypłacane transzami i trzeba je rozliczyć |
| Zaliczka | po podpisaniu umowy, przed pierwszymi fakturami | zwykle mniejsza część kosztu; reszta to nadal refundacja |
To nie jest szczegół formalny: przy refundacji cały koszt kwalifikowany musisz mieć na koncie albo w kredycie. Przy prefinansowaniu — tylko różnicę. W praktyce większość wnioskodawców w programach dla domów jednorodzinnych trafia na refundację i to dla niej liczymy poniżej.
Trzy warianty tej samej inwestycji
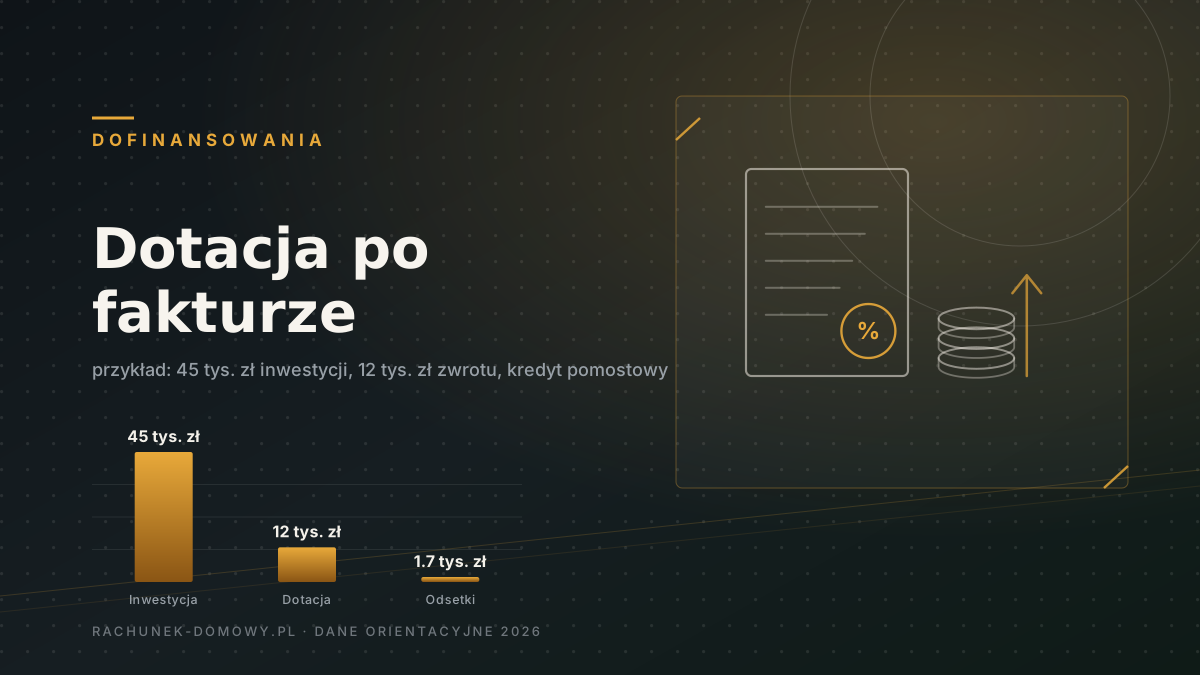
Przykład: pompa ciepła z ociepleniem poddasza, koszt kwalifikowany 45 000 zł, dotacja po rozliczeniu 12 000 zł, wypłata po ok. 4–6 miesiącach od złożenia wniosku o płatność. Ten sam montaż, trzy sposoby zapłaty:
| Wariant | Co robisz | Koszt finansowania | Kiedy ma sens |
|---|---|---|---|
| A. Wszystko z oszczędności | płacisz 45 000 zł z konta, po rozliczeniu wraca 12 000 zł | 0 zł odsetek, ale ok. 500 zł utraconych odsetek z lokaty (33 000 zł × 3% × pół roku) | gdy masz płynność i nie opróżniasz poduszki finansowej do zera |
| B. Kredyt pomostowy | 30 000 zł własne + 15 000 zł kredytu na 6 miesięcy, spłata po dotacji | ok. 790 zł odsetek + ewentualna prowizja | gdy brakuje części kwoty, a inwestycję chcesz zrobić przed sezonem |
| C. Kredyt na całość, 5 lat | 45 000 zł w 60 ratach po ok. 967 zł, po dotacji nadpłata 12 000 zł | ok. 5 800 zł odsetek z nadpłatą, ok. 13 000 zł bez nadpłaty | gdy nie masz oszczędności i nie chcesz czekać na zbieranie |
Różnica między B i C to około 5 000 zł przy tej samej inwestycji. Kredyt pomostowy jest tańszy nie dlatego, że ma lepszą stawkę — ma podobną. Jest tańszy, bo trwa pół roku, a nie pięć lat, a odsetki nalicza się od salda i od czasu.
Jak policzyć, czy kredyt pomostowy się opłaca
Rachunek na jednej kartce
1. Ustal lukę, a nie cały koszt: 45 000 zł − 30 000 zł z konta = 15 000 zł do sfinansowania.
2. Ustal czas luki, nie czas inwestycji: od zapłaty faktury do przelewu z programu. Załóż bufor 6 miesięcy — wniosek o płatność często wraca do poprawy, a to dodaje tygodnie.
3. Policz koszt: 15 000 zł × 10,5% × 0,5 roku ≈ 790 zł odsetek. Do tego prowizja, jeśli umowa ją przewiduje (0–2%, czyli do ok. 300 zł).
4. Policz, ile kosztuje czekanie: przesunięcie montażu pompy o sezon grzewczy to dodatkowy rachunek za stare ogrzewanie — w domu 150 m² zwykle od kilkuset do ponad tysiąca złotych.
5. Porównaj: jeśli odsetki są niższe niż koszt jednego sezonu starego ogrzewania, kredyt pomostowy się domyka. Jeśli masz pełną kwotę na koncie, wariant A jest zawsze tańszy od B.
6. Sprawdź, czy rata nie zjada poduszki finansowej — bank i program nie zapłacą za niespodziankę w instalacji.
Ile realnie kosztuje kredyt — cztery kwoty
Poniższe wyliczenia to czysta matematyka rat annuitetowych przy oprocentowaniu 10,5% w skali roku (typowe widełki kredytu gotówkowego w 2026 to 8–13% zależnie od banku i scoringu; RRSO bywa wyższe od samej stawki, bo dolicza prowizje).
| Kwota i okres | Rata | Odsetki łącznie | Komentarz |
|---|---|---|---|
| 12 000 zł / 12 mies. | ok. 1 060 zł | ok. 690 zł | najtańsze domknięcie małej luki po dotacji |
| 15 000 zł / 24 mies. | ok. 696 zł | ok. 1 700 zł | dłużej = drożej, mimo niższej raty |
| 20 000 zł / 36 mies. | ok. 650 zł | ok. 3 400 zł | rata wygląda podobnie jak przy 15 tys., koszt dwa razy większy |
| 45 000 zł / 60 mies. | ok. 967 zł | ok. 13 000 zł | 29% kwoty kredytu — tyle kosztuje wygoda niskiej raty |
Dwie rzeczy widać tu od razu. Po pierwsze rata nie jest miarą kosztu — 650 zł miesięcznie przez trzy lata kosztuje więcej niż 696 zł przez dwa. Po drugie przy kwocie 45 000 zł odsetki są większe niż cała dotacja: kredyt na całość zjada dopłatę i jeszcze dokłada.
Nadpłata po dotacji — moment, w którym bank przestaje zarabiać
Jeśli wziąłeś kredyt na całość, najważniejsza decyzja nie zapada przy podpisywaniu umowy, a w dniu, w którym dotacja wchodzi na konto. W przykładzie z tabeli: kredyt 45 000 zł na 60 miesięcy bez nadpłaty to 13 034 zł odsetek. Ta sama umowa z nadpłatą 12 000 zł po pół roku kończy się odsetkami około 5 825 zł — bo skraca się okres, a nie rata.
Zanim wpłacisz nadpłatę
1. Sprawdź w umowie, czy wcześniejsza spłata jest bezpłatna — przy kredytach konsumenckich przepisy ograniczają prowizję, ale nie każda umowa jest kredytem konsumenckim.
2. Zapytaj bank, czy nadpłata skraca okres, czy obniża ratę. Pierwsze jest tańsze, drugie wygodniejsze.
3. Zostaw sobie bufor: 12 000 zł dotacji to nie „wolne pieniądze”, a zwrot za wydatek, który już poniosłeś.
4. Sprawdź, czy program nie wymaga zwrotu części środków przy zmianie zakresu prac — wtedy nadpłata idzie na zwrot, nie na kredyt.
Kredyt hipoteczny a dotacja
Przy większym remoncie finansowanym kredytem hipotecznym sytuacja wygląda inaczej niż przy gotówkowym. Bank liczy zdolność kredytową z dochodów, a nie z przyszłej dotacji, i nie przyjmie jej jako wkładu własnego — bo na etapie wniosku to pieniądze warunkowe, których możesz nie dostać. Dwie praktyczne konsekwencje:
- Nie wpisuj dotacji do kosztorysu jako środków własnych. Jeśli bank wymaga 20% wkładu, ta kwota musi realnie istnieć, a nie „wróci z programu”.
- Faktury muszą być spójne. Bank wypłaca transze na podstawie faktur, a program wymaga faktur wystawionych na wnioskodawcę i zapłaconych przelewem. Jedna faktura na firmę wykonawcy albo na kogoś z rodziny blokuje oba rozliczenia.
Osobno warto wiedzieć: odsetek od kredytu nie odliczysz w uldze termomodernizacyjnej. Katalog wydatków objętych ulgą obejmuje materiały i usługi związane z przedsięwzięciem, a nie koszty jego finansowania. Odliczasz natomiast sam koszt inwestycji — pomniejszony o otrzymaną dotację. Jak to policzyć w zeznaniu, rozkłada tekst ile realnie wróci z ulgi termomodernizacyjnej.
Siedem pułapek, które kosztują najwięcej
- Dotacja w kosztorysie jako wkład własny. Bank tego nie uzna, a ty planujesz wydatek, którego nie masz. Najczęstszy powód zaciśnięcia płynności w połowie remontu.
- Kredyt na pięć lat „bo rata niska”. Przy 45 000 zł to ok. 13 000 zł odsetek — więcej niż dotacja. Jeśli bierzesz kredyt, bierz krótki i nadpłać go w dniu, w którym przyjdzie zwrot.
- Brak nadpłaty po otrzymaniu dotacji. Pieniądze leżą na koncie, odsetki lecą codziennie. Nadpłata po pół roku obniża koszt o kilka tysięcy złotych.
- Porównywanie stawki, nie RRSO. Kredyt z niższym oprocentowaniem i wysoką prowizją bywa droższy. Do porównania bierz całkowity koszt i sumę wszystkich rat.
- Prowizja za wcześniejszą spłatę. Sprawdź to przed podpisaniem, nie po otrzymaniu dotacji — wtedy jest już za późno na negocjacje.
- Zbyt krótki bufor czasu. Wniosek o płatność wraca do poprawy, pieniądze przychodzą później, a rata i tak wychodzi. Zakładaj 6 miesięcy, nie 6 tygodni.
- Kredyt brany po montażu. Jeśli zapłaciłeś kartą i nie masz faktury z właściwą datą i danymi, możesz nie mieć czym rozliczyć dotacji ani czego refinansować.
Przed podpisaniem umowy z instalatorem przejdź listę z tekstu wniosek o dofinansowanie krok po kroku — kolejność dokumentów wpływa na to, czy dostaniesz zwrot, i na to, czy bank wypuści transzę. Pełny przegląd źródeł pieniędzy, także tych bez progu dochodowego, zbiera dofinansowania 2026, a o drugim źródle na tę samą fakturę piszemy w tekście dopłaty gminne do PV i pompy ciepła.
Oficjalne regulaminy i wzory wniosków publikuje operator programu: czystepowietrze.gov.pl. Tam sprawdzisz, czy w twoim województwie nabór jest otwarty i jaka forma wypłaty obowiązuje w tej edycji.
Kwoty w przykładach są umowne, oprocentowanie orientacyjne (2026), a wyliczenia rat annuitetowych służą do policzenia własnego przypadku. Nie jesteśmy instytucją finansową, operatorem programu ani pośrednikiem kredytowym; wiążąca jest umowa z bankiem i regulamin aktualnego naboru.
Najczęstsze pytania
Czy dotację dostanę przed wykonaniem inwestycji?
Zwykle nie. Najczęstszą formą jest refundacja, czyli zwrot po realizacji i rozliczeniu — po fakturach, protokole odbioru i wniosku o płatność. Część programów oferuje prefinansowanie lub zaliczkę, ale trzeba to sprawdzić w regulaminie aktualnego naboru, bo zmienia się to między edycjami.
Czy odsetki od kredytu odliczę w uldze termomodernizacyjnej?
Nie. Ulga obejmuje wydatki na materiały i usługi związane z przedsięwzięciem termomodernizacyjnym z wykazu w przepisach, a koszty finansowania nie są w nim ujęte. Odliczasz koszt samej inwestycji, pomniejszony o otrzymaną dotację — i tylko w wysokości, w jakiej masz dochód do opodatkowania.
Czy bank uzna dotację jako wkład własny?
Zwykle nie. Bank liczy zdolność z dochodów i wymaga realnych środków, a dotacja na etapie wniosku jest warunkowa — możesz jej nie dostać albo dostać mniej. Bezpieczniej założyć, że cały koszt finansujesz sam, a zwrot z programu traktować jako nadpłatę kredytu po realizacji.
Czytaj dalej
 Dofinansowania
Ulga termomodernizacyjna: ile realnie wróci z PIT i co zmienia dotacja
Odliczenie od dochodu myli się z odliczeniem od podatku. Policz, ile naprawdę wróci z PIT i jak ulgę zmniejsza otrzymana dotacja.
 Okna i ocieplenie
: od czego zacząć, żeby nie przepłacić
Najpierw dach i ściany, na końcu urządzenia. Dlaczego wymiana okien bez ocieplenia to często wyrzucone pieniądze.
 Okna i ocieplenie
Wymiana okien: ile naprawdę oszczędzasz i od jakiego U zacząć
Uw, a nie liczba szyb, decyduje o rachunku. Tabela strat dla U 5,8–0,8, ceny m² z montażem w warstwie izolacji i realny czas zwrotu z inwestycji.